Technische Analyse: Strategien für Swing-Trading & Investment 13 Sections51 Lessons1 Quizunbegrenzt
9.3 VWAP: Volume Weighted Average Price
9.3 VWAP: Volume Weighted Average Price
Der VWAP (Volume Weighted Average Price) ist der volumengewichtete Durchschnittspreis eines Wertpapiers über einen definierten Zeitraum. Ursprünglich von institutionellen Händlern entwickelt, um Handelsausführungen zu bewerten, hat sich VWAP zu einem unverzichtbaren Werkzeug für aktive Trader entwickelt.
Die Berechnung des VWAP
Formel
            Σ (Typischer Preis × Volumen)
VWAP = ────────────────────────────────────
                  Σ Volumen

Wobei: Typischer Preis = (Hoch + Tief + Schluss) / 3
Berechnungsbeispiel (Intraday)
| Zeit | Hoch | Tief | Schluss | Typ. Preis | Volumen | TP × Vol | Kum. TP×Vol | Kum. Vol | VWAP |
|---|---|---|---|---|---|---|---|---|---|
| 09:30 | 100,50 | 99,80 | 100,20 | 100,17 | 50.000 | 5.008.333 | 5.008.333 | 50.000 | 100,17 |
| 09:35 | 100,80 | 100,10 | 100,60 | 100,50 | 35.000 | 3.517.500 | 8.525.833 | 85.000 | 100,30 |
| 09:40 | 101,20 | 100,40 | 100,90 | 100,83 | 60.000 | 6.050.000 | 14.575.833 | 145.000 | 100,52 |
| 09:45 | 100,70 | 100,00 | 100,30 | 100,33 | 40.000 | 4.013.333 | 18.589.167 | 185.000 | 100,48 |
Interpretation: Nach 4 Perioden liegt der VWAP bei 100,48 – der durchschnittliche Preis, zu dem in diesem Zeitraum gehandelt wurde, gewichtet nach Volumen.
Warum VWAP so wichtig ist
Für institutionelle Händler
Benchmark für Handelsausführung:

Auftrag: Kaufe 500.000 Aktien

Durchschnittlicher Kaufpreis: 102,30
VWAP des Tages:              101,80
                             ──────
Slippage vs. VWAP:           +0,50 (50 Cent schlechter)

Bewertung: Suboptimale Ausführung
           Händler hat "zu teuer" gekauft
Für Retail-Trader
- Trendindikator: Kurs über VWAP = bullisch, darunter = bärisch
- Fair Value: VWAP zeigt den „fairen“ Durchschnittspreis des Tages
- Unterstützung/Widerstand: Oft dynamische S/R-Levels
- Mean Reversion: Überdehnte Kurse tendieren zurück zum VWAP
VWAP als dynamisches Support/Resistance
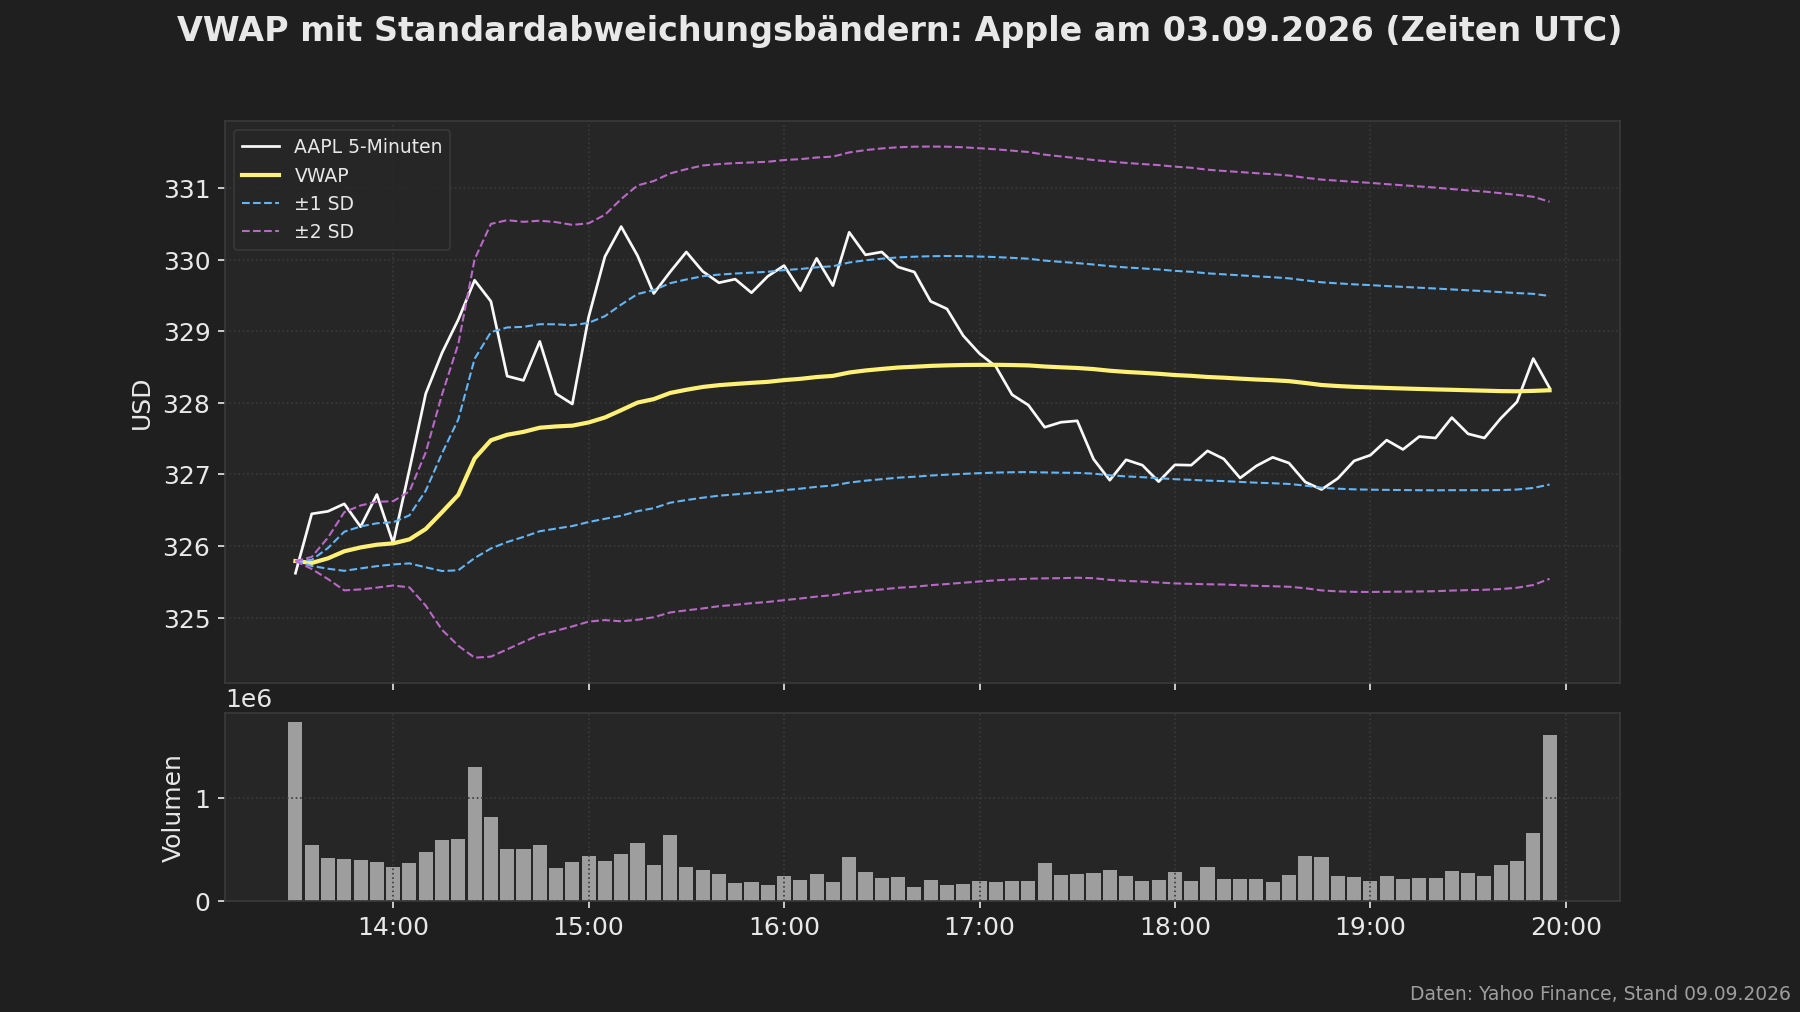
Trading-Regeln mit VWAP
| Situation | Position | Aktion | Begründung |
|---|---|---|---|
| Kurs über VWAP, bullischer Trend | Long | Halten / Zukaufen bei Rücksetzer zum VWAP | VWAP als Support |
| Kurs unter VWAP, bärischer Trend | Short | Halten / Aufstocken bei Rally zum VWAP | VWAP als Widerstand |
| Kurs kreuzt VWAP von unten | Flat → Long | Kaufsignal bei Bestätigung | Trendwechsel bullisch |
| Kurs kreuzt VWAP von oben | Flat → Short | Verkaufssignal bei Bestätigung | Trendwechsel bärisch |
VWAP-Standardabweichungsbänder
Ähnlich wie bei Bollinger Bändern können Standardabweichungsbänder um den VWAP gelegt werden:
Interpretation der Bänder
| Zone | Bedeutung | Typische Aktion |
|---|---|---|
| Über +2 SD | Extrem überkauft | Aggressive Shorts, Stop für Longs |
| +1 SD bis +2 SD | Überkauft | Teilgewinnmitnahme Long |
| VWAP bis +1 SD | Bullische Zone | Long-Positionen bevorzugen |
| -1 SD bis VWAP | Bärische Zone | Short-Positionen bevorzugen |
| -2 SD bis -1 SD | Überverkauft | Teildeckung Short |
| Unter -2 SD | Extrem überverkauft | Aggressive Longs, Stop für Shorts |
Wichtige Abgrenzung: Die Standardabweichungsbänder eignen sich für Mean-Reversion-Trades nur an Range-Tagen, an denen der Kurs um den VWAP pendelt. An Trendtagen läuft der Kurs oft stundenlang außerhalb von +2 SD bzw. -2 SD, ohne zurückzukehren – dort dient der VWAP als Trendfilter (über VWAP nur Long, unter VWAP nur Short) und nicht als Umkehrsignal. Die Tabelle „Trading-Regeln mit VWAP“ oben beschreibt das Trendfolge-Vorgehen, diese Tabelle das Mean-Reversion-Vorgehen.
Anchored VWAP (Verankerter VWAP)
Der Anchored VWAP (AVWAP) beginnt nicht automatisch mit Handelsbeginn, sondern von einem beliebigen signifikanten Punkt:
Typische Ankerpunkte
- Earnings Release: VWAP seit Quartalszahlen
- 52-Wochen-Hoch/Tief: VWAP seit Extrempunkt
- Gap-Day: VWAP seit signifikantem Gap
- Ausbruch: VWAP seit Breakout aus Formation
- Pivotpunkt: VWAP seit wichtigem Hoch oder Tief
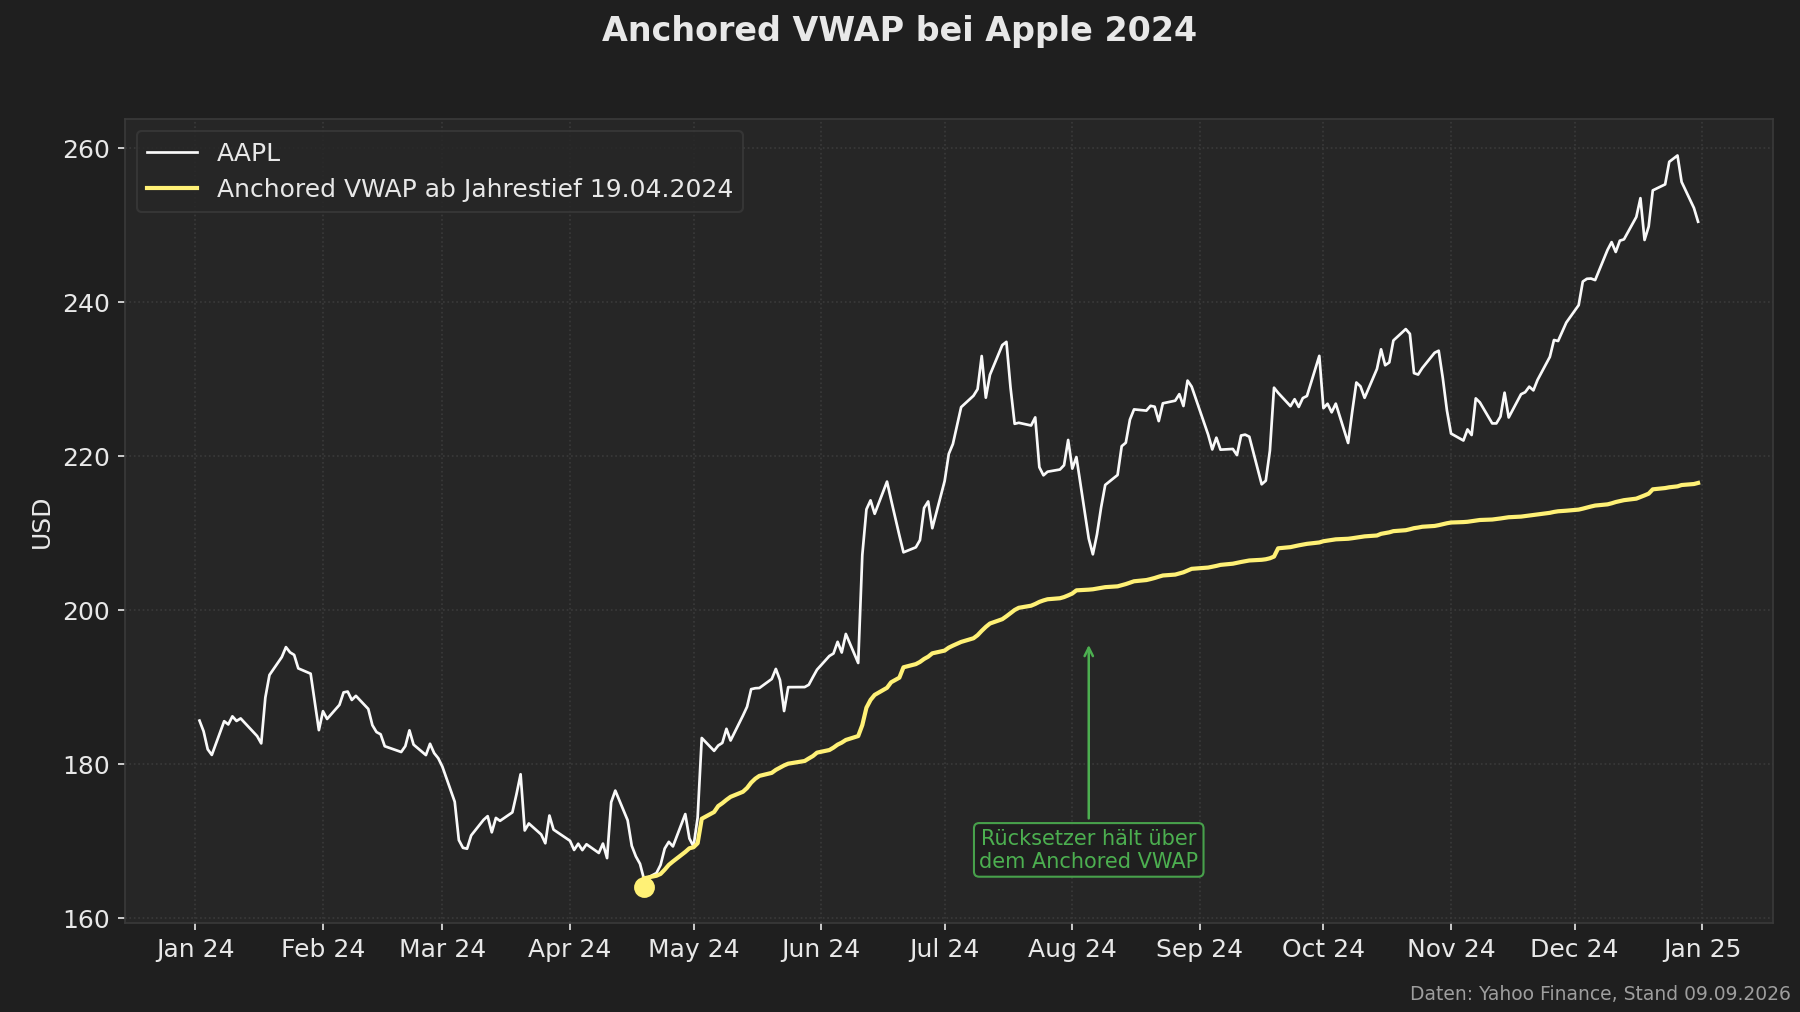
Anwendung des Anchored VWAP
Beispiel: AVWAP vom Earnings-Gap
- Aktie öffnet nach positiven Quartalszahlen mit einem Gap von +15%
- AVWAP wird vom Gap-Tag verankert
- Solange Kurs über diesem AVWAP: Käufer seit den News im Gewinn
- Bruch unter AVWAP: Käufer seit den News im Verlust → Verkaufsdruck
VWAP-Trading-Strategien
Strategie 1: VWAP Bounce (Mean Reversion)
Setup:
1. Klaren Trend identifizieren (z.B. über VWAP = bullisch)
2. Auf Pullback zum VWAP warten
3. Bestätigung suchen (Kerzenumkehr, Volumen)

     Einstieg
        ↓
        ●    ╱\
         \  ╱  \
          \/    \
══════════════════════  VWAP
          Bounce

Entry: Am VWAP mit Umkehrkerze
Stop: Unter VWAP (+ Puffer)
Target: Vorheriges Hoch oder +1 SD
Strategie 2: VWAP Breakout
Setup:
1. Kurs konsolidiert um VWAP
2. Volumen nimmt zu
3. Kurs bricht über/unter VWAP mit Momentum

                ╱
               ╱   Breakout mit Volumen
══════════════════════  VWAP
    ____│____
       Konsolidierung

Entry: Bei Ausbruch über VWAP + Bestätigung
Stop: Unter VWAP
Target: +1 SD oder +2 SD
Strategie 3: Opening Range + VWAP
Kombinieren Sie die erste Handelsstunde (Opening Range)
mit dem VWAP für starke Intraday-Setups:

09:30 - 10:30: Opening Range etablieren
                ┌─────────────┐
                │  OR High    │
                │             │
═══════════════════════════════  VWAP (entwickelt sich)
                │             │
                │  OR Low     │
                └─────────────┘

Breakout über OR High + über VWAP = Starkes Long
Breakout unter OR Low + unter VWAP = Starkes Short
VWAP-Besonderheiten
Wichtige Eigenschaften
| Eigenschaft | Implikation |
|---|---|
| Reset täglich | Standard-VWAP wird jeden Tag neu gestartet |
| Glättet sich im Tagesverlauf | Je später am Tag, desto schwerer ist VWAP zu bewegen |
| Kein Perioden-Parameter | Im Gegensatz zu gleitenden Durchschnitten keine Längeneinstellung nötig, nur der Startpunkt (Tagesbeginn oder Anker) |
| Volumengewichtet | Wichtet Perioden mit hohem Volumen stärker |
VWAP im Tagesverlauf
VWAP-Reaktivität über den Tag:

09:30  │████████████████████│  Sehr reaktiv
       │                    │  (wenig Daten)
11:00  │██████████          │  Reaktiv
       │                    │
13:00  │█████               │  Moderat
       │                    │
15:00  │███                 │  Träge
       │                    │
16:00  │██                  │  Kaum beweglich
       │                    │  (viele Daten)
VWAP für verschiedene Zeitrahmen
| Zeitrahmen | VWAP-Anwendung | Typischer Nutzer |
|---|---|---|
| Intraday (Standard) | Tages-VWAP | Day-Trader |
| Wöchentlich | VWAP seit Wochenbeginn | Swing-Trader |
| Monatlich | VWAP seit Monatsbeginn | Position-Trader |
| Anchored | VWAP seit Event | Alle Zeitrahmen |
Praktische Übungen
Übung 1: VWAP-Berechnung
Berechnen Sie den VWAP nach 3 Perioden:
| Periode | Hoch | Tief | Schluss | Volumen |
|---|---|---|---|---|
| 1 | 50,60 | 49,80 | 50,20 | 100.000 |
| 2 | 50,40 | 49,90 | 50,10 | 80.000 |
| 3 | 51,00 | 50,20 | 50,80 | 150.000 |
Übung 2: VWAP-Strategie
Beobachten Sie eine liquide Aktie (z.B. Apple, Microsoft) im 5-Minuten-Chart:
- Markieren Sie den VWAP
- Identifizieren Sie mindestens 3 Berührungen des VWAP
- Dokumentieren Sie die Reaktion (Bounce oder Durchbruch)
Übung 3: Anchored VWAP
Wählen Sie eine Aktie mit kürzlich veröffentlichten Quartalszahlen. Verankern Sie einen VWAP am Tag der Zahlen und beobachten Sie, wie der Kurs mit diesem Level interagiert.
Kernaussagen
- VWAP = Fair Value: Der volumengewichtete Durchschnittspreis zeigt, wo „das Geld“ gehandelt wurde
- Benchmark für Institutionelle: Fonds messen ihre Ausführungsqualität am VWAP
- Dynamisches S/R: VWAP fungiert oft als Unterstützung/Widerstand im Tagesverlauf
- Mean Reversion: Überdehnte Kurse tendieren zurück zum VWAP
- Standardabweichungsbänder: Erweitern den VWAP um Überkauft/Überverkauft-Zonen
- Anchored VWAP: Erlaubt die Analyse seit signifikanten Events
- Intraday-Fokus: Standard-VWAP wird täglich zurückgesetzt – ideal für Day-Trading
💡 Musterlösung
Übung 1: VWAP-Berechnung
| Periode | Typischer Preis (H+T+S)/3 | Volumen | TP × Volumen |
|---|---|---|---|
| 1 | (50,60 + 49,80 + 50,20) / 3 = 50,20 | 100.000 | 5.020.000 |
| 2 | (50,40 + 49,90 + 50,10) / 3 = 50,13 | 80.000 | 4.010.667 |
| 3 | (51,00 + 50,20 + 50,80) / 3 = 50,67 | 150.000 | 7.600.000 |
| Summe | 330.000 | 16.630.667 |
VWAP = 16.630.667 / 330.000 = 50,40 (Zwischenwerte der typischen Preise mit voller Genauigkeit gerechnet: 50,1333 und 50,6667)
Übung 2: VWAP im 5-Minuten-Chart (Apple, schematischer Handelstag)
Hinweis: Schematisches Beispiel mit vereinfachten, nicht historisch exakten Kursen.
| Uhrzeit | VWAP | Kurs | Reaktion |
|---|---|---|---|
| 10:15 | 225,40 | 225,38 | Berührung – Bounce auf 226,20 |
| 11:45 | 225,65 | 225,60 | Berührung – Bounce auf 226,80 |
| 14:30 | 225,90 | 225,50 | Durchbruch – Unterschreitung |
| 15:15 | 225,85 | 226,10 | Rückeroberung VWAP – Rally |
Beobachtung: 3 von 4 Berührungen führten zu Bounces – der VWAP fungierte an diesem Tag überwiegend als Unterstützung.
Übung 3: Anchored VWAP bei Quartalszahlen
Hinweis: Schematisches Beispiel mit vereinfachten, nicht historisch exakten Kursen.
Beispiel: NVIDIA Earnings 28. August 2024
- Anchored VWAP ab 28. Aug: ca. 118,50 USD
- Woche 1: Kurs fiel deutlich unter den Anker-VWAP, erholte sich anschließend bis an den VWAP
- Woche 2: Kurs testete den VWAP mehrfach als Widerstand
- Woche 3: Breakout über den Anchored VWAP – anschließende Rally
- Erkenntnis: Der Anchored VWAP vom Earnings-Tag wirkte mehrere Wochen als Referenzniveau, an dem sich Käufer seit den Zahlen im Gewinn oder Verlust befanden
Risikohinweis: Diese Lektion dient ausschließlich der Bildung und stellt keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung dar. Der Handel mit Aktien, ETFs, Derivaten und Kryptowährungen ist mit erheblichen Risiken bis hin zum Totalverlust verbunden. Beispiele und Musterlösungen sind vereinfacht und rückblickend ausgewählt; vergangene Kursverläufe sind keine Garantie für zukünftige Entwicklungen. Treffen Sie Anlageentscheidungen nur auf Basis eigener Prüfung.