Technische Analyse: Strategien für Swing-Trading & Investment 13 Sections51 Lessons1 Quizunbegrenzt
6.6 ATR – Average True Range
6.6 ATR – Average True Range
Der Average True Range (ATR), entwickelt von J. Welles Wilder 1978, misst die durchschnittliche Volatilität eines Marktes. Er zeigt nicht die Richtung, sondern das Ausmaß der Preisbewegungen. Der ATR ist unverzichtbar für professionelles Risikomanagement und Stop-Loss-Platzierung.
Die Berechnung
Schritt 1: True Range (TR) berechnen
True Range = Maximum von:
1. Aktuelles Hoch - Aktuelles Tief
2. |Aktuelles Hoch - Vorheriger Schlusskurs|
3. |Aktuelles Tief - Vorheriger Schlusskurs|

Die True Range berücksichtigt auch Gaps!
Schritt 2: ATR berechnen
ATR = Gleitender Durchschnitt der True Range über n Perioden

Standard: 14 Perioden (Wilders geglätteter Durchschnitt)
Was ATR aussagt
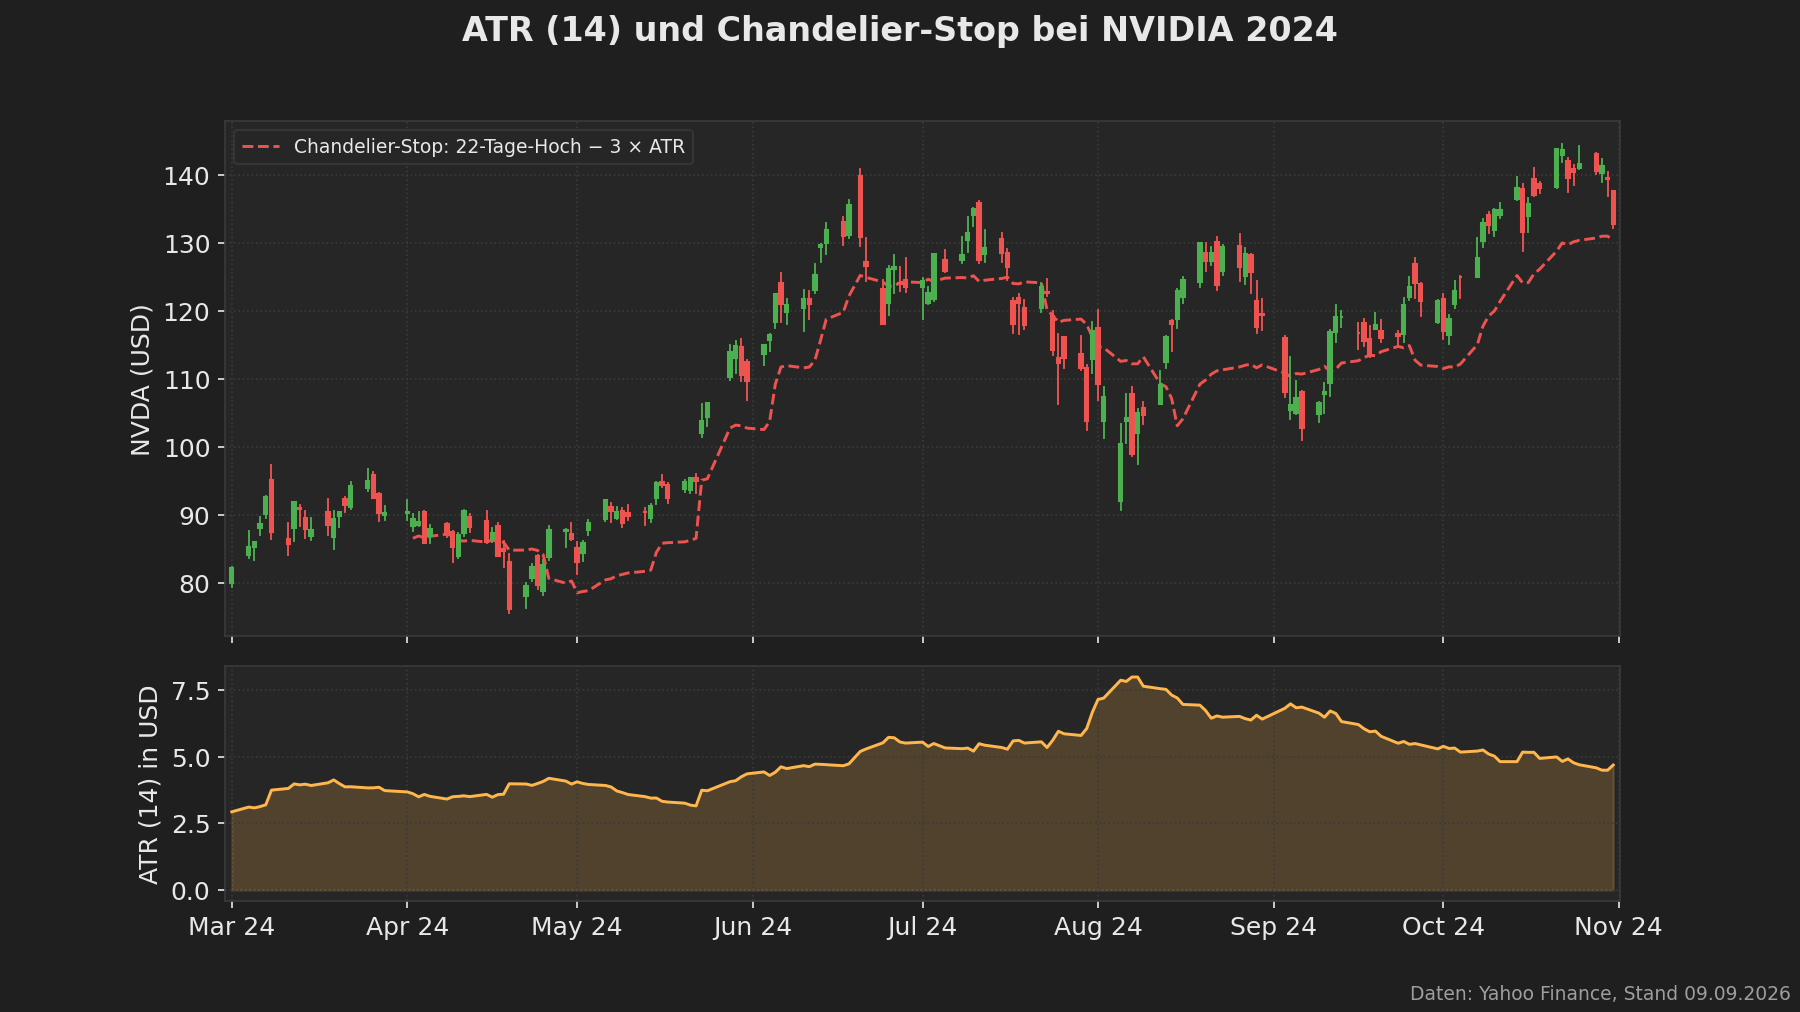
| ATR-Verhalten | Bedeutung | Implikation |
|---|---|---|
| ATR steigt | Volatilität nimmt zu | Größere Bewegungen, mehr Risiko/Chance |
| ATR fällt | Volatilität nimmt ab | Ruhigerer Markt, möglicher Squeeze |
| ATR hoch | Hohe Volatilität | Weitere Stops nötig, kleinere Positionsgrößen |
| ATR niedrig | Niedrige Volatilität | Engere Stops möglich, möglicher Breakout |
Wichtig: ATR zeigt nicht, ob der Markt steigt oder fällt – nur wie stark er sich bewegt!
ATR für Stop-Loss-Platzierung
Die wichtigste Anwendung des ATR ist die volatilitätsbasierte Stop-Loss-Berechnung:
Die Chandelier-Exit-Methode
LONG-POSITION:
Stop-Loss = Höchstes Hoch (n Perioden) - (ATR × Multiplikator)

SHORT-POSITION:
Stop-Loss = Tiefstes Tief (n Perioden) + (ATR × Multiplikator)

Typischer Multiplikator: 2-3 ATR
Beispielberechnung:
Aktie: 100€
ATR (14): 2,50€

Konservativer Stop (3 ATR):
100€ - (2,50€ × 3) = 92,50€

Aggressiver Stop (2 ATR):
100€ - (2,50€ × 2) = 95,00€

→ Stop sollte zwischen 95€ und 92,50€ liegen
Warum ATR-basierte Stops besser sind:
- Passt sich der Volatilität an: In ruhigen Märkten enger, in volatilen weiter
- Reduziert Whipsaws: Verhindert Ausstoppen durch normales Rauschen
- Objektiv: Keine subjektive Entscheidung
ATR für Positionsgrößenberechnung
Der ATR ermöglicht volatilitätsbasiertes Position Sizing:
Risikokapital = Gesamtkapital × Max. Risiko pro Trade

Positionsgröße = Risikokapital / (ATR × Multiplikator)

BEISPIEL:
- Kapital: 50.000€
- Max. Risiko: 1% = 500€
- ATR: 2,50€
- Multiplikator: 2

Positionsgröße = 500€ / (2,50€ × 2)
                = 500€ / 5€
                = 100 Aktien
Vorteile:
- Gleiche Risiko-Exposure bei unterschiedlicher Volatilität
- Automatische Anpassung an Marktbedingungen
- Bei hoher Volatilität: kleinere Position
- Bei niedriger Volatilität: größere Position
ATR für Kurszielberechnung
ATR hilft, realistische Kursziele zu setzen:
Kursziel = Einstiegspreis + (ATR × Multiplikator)

BEISPIEL:
Einstieg: 100€
ATR: 2,50€

Konservatives Ziel (1 ATR): 102,50€
Standard-Ziel (2 ATR): 105,00€
Aggressives Ziel (3 ATR): 107,50€

Achtung: Das Ziel muss zum Stop passen! Bei einem Stop von
2 ATR sind mindestens 4 ATR Ziel nötig, damit das CRV 2:1
(Gewinn:Risiko) eingehalten wird.
CRV mit ATR:
- Stop: 2 ATR unter Einstieg
- Ziel: mindestens 4 ATR über Einstieg
- → CRV 2:1 (Gewinn:Risiko) – der Kursstandard; mit 3 ATR Ziel wären es nur 1,5:1
ATR als Volatilitäts-Filter
Hohe ATR (über dem Durchschnitt):
- Größere Bewegungen möglich
- Stop-Loss weiter setzen
- Positionsgröße reduzieren
- Breakout-Trades bevorzugen
Niedrige ATR (unter dem Durchschnitt):
- Ruhiger Markt, möglicher Squeeze
- Engere Stops möglich
- Auf Breakout vorbereiten
- Range-Trading oder warten
ATR-Trailing-Stop
Ein dynamischer Stop, der sich mit dem Trend bewegt:
LONG-POSITION:
Trailing Stop = Höchstes Hoch seit Einstieg - (ATR × Multiplikator)

Aktualisierung:
- Stop wird nur nach oben angepasst
- Nie nach unten (würde Risiko erhöhen)

BEISPIEL:
Tag 1: Hoch 100€, ATR 2,50€, Stop = 100 - 5 = 95€
Tag 2: Hoch 103€, ATR 2,60€, Stop = 103 - 5,20 = 97,80€
Tag 3: Hoch 102€ (niedriger), Stop bleibt bei 97,80€
ATR-Einstellungen
| Periode | Charakteristik | Verwendung |
|---|---|---|
| 7 | Reagiert schneller | Kurzfristige Volatilität |
| 14 | Standard (Wilder) | Allzweck, Swing-Trading |
| 20 | Glatter | Positionstrading |
| 50 | Langfristiger Durchschnitt | Vergleich zu historischer Volatilität |
ATR vs. andere Volatilitätsmesser
| Indikator | Misst | ATR-Vorteil |
|---|---|---|
| Standardabweichung | Streuung der Schlusskurse | ATR berücksichtigt Gaps |
| Bollinger Bandwidth | Relative Volatilität | ATR in absoluten Werten |
| VIX | Implizite Volatilität | ATR zeigt realisierte Volatilität |
Praktische Anwendung: ATR-System
- Vor dem Trade:
- ATR lesen (14 Perioden)
- Positionsgröße berechnen
- Stop-Loss bestimmen (2-3 ATR)
- Kursziel setzen (mindestens das Doppelte des Stop-Abstands, z.B. 4-6 ATR)
- Im Trade:
- ATR-Trailing-Stop implementieren
- Bei ATR-Anstieg: Stop anpassen
- Bei Exit:
- Stop oder Ziel erreicht
- Dokumentieren für Optimierung
Praktische Übung
- Öffnen Sie einen Aktienchart mit ATR (14)
- Notieren Sie den aktuellen ATR-Wert
- Berechnen Sie:
- Stop-Loss bei 2 ATR unter dem aktuellen Kurs
- Kursziel bei 3 ATR über dem aktuellen Kurs
- Positionsgröße bei 1% Risiko und 50.000€ Kapital
- Vergleichen Sie die aktuelle ATR mit dem 6-Monats-Durchschnitt
- Ist die Volatilität gerade hoch oder niedrig?
Kernaussagen dieses Kapitels
- ATR misst Volatilität, nicht Richtung
- Wichtigste Anwendung: Stop-Loss-Berechnung (2-3 ATR)
- Ermöglicht volatilitätsbasiertes Position Sizing
- ATR-Trailing-Stops passen sich der Marktbewegung an
- Hoher ATR = größere Stops, kleinere Positionen
- Niedriger ATR = möglicher Squeeze, Breakout-Vorbereitung
💡 Musterlösung
Beispiel: Tesla (TSLA) bei Kurs 250 USD, ATR(14) = 12,50 USD
1. ATR-Wert notiert:
- Aktueller ATR (14): 12,50 USD
- ATR in Prozent: 12,50 / 250 = 5,0% pro Tag
2. Berechnungen:
| Parameter | Formel | Ergebnis |
|---|---|---|
| Stop-Loss (2 ATR) | 250 – (2 x 12,50) | 225 USD |
| Kursziel (3 ATR) | 250 + (3 x 12,50) | 287,50 USD |
| Risiko pro Aktie | 250 – 225 | 25 USD |
| CRV (Gewinn:Risiko) | 37,50 / 25 | 1,5:1 – Kriterium nicht erfüllt |
Mit dem in der Übung vorgegebenen 3-ATR-Ziel wird das Mindest-CRV von 2:1 nicht erreicht. Handelbar wäre das Setup erst mit einem Ziel von mindestens 4 ATR (300 USD → 50/25 = 2:1) oder mit einem engeren Stop von 1,5 ATR (231,25 USD → 37,50/18,75 = 2:1), sofern die Chartstruktur das zulässt.
Positionsgröße bei 1% Risiko und 50.000 EUR Kapital:
Max. Risiko = 50.000 EUR x 1% = 500 EUR
Risiko pro Aktie = 25 USD (ca. 23 EUR)
Positionsgröße = 500 / 23 = 21 Aktien
Positionswert = 21 x 250 = 5.250 USD
3-4. Volatilitätsvergleich:
- Aktueller ATR: 12,50 USD (5%)
- 6-Monats-Durchschnitt: 15,80 USD (6,3%)
- Differenz: -21% unter Durchschnitt
- Interpretation: Volatilität aktuell NIEDRIG – möglicher Squeeze-Aufbau
- Implikation: Stops können enger gesetzt werden, größere Bewegung könnte bevorstehen
Risikohinweis: Diese Lektion dient ausschließlich der Bildung und stellt keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung dar. Der Handel mit Aktien, ETFs, Derivaten und Kryptowährungen ist mit erheblichen Risiken bis hin zum Totalverlust verbunden. Beispiele und Musterlösungen sind vereinfacht und rückblickend ausgewählt; vergangene Kursverläufe sind keine Garantie für zukünftige Entwicklungen. Treffen Sie Anlageentscheidungen nur auf Basis eigener Prüfung.