Technische Analyse: Strategien für Swing-Trading & Investment 13 Sections51 Lessons1 Quizunbegrenzt
5.1 Position Sizing: Die Kunst der Positionsgrößenbestimmung
PFLICHTMODUL: Dies ist lebenswichtig für Ihr Kapital!
Dieses Modul steht bewusst VOR den Indikator-Lektionen. Kein Indikator und keine Strategie kann Sie vor Verlusten schützen, wenn Sie kein korrektes Risikomanagement betreiben.
- Die meisten Trader, die scheitern, scheitern an fehlendem Risikomanagement – nicht an der Analyse
- Position Sizing ist der wichtigste Faktor für langfristigen Erfolg
- NIEMALS mit echtem Geld handeln, bevor Sie dieses Modul vollständig verstanden haben!
5.1 Position Sizing: Die Kunst der Positionsgrößenbestimmung
Position Sizing ist das am meisten unterschätzte Element im Trading. Es entscheidet darüber, ob Sie bei einem Verlust-Streak überleben oder Ihr Konto verlieren. Die richtige Positionsgröße maximiert den Gewinn bei akzeptablem Risiko und schützt vor dem Ruin.
Warum Position Sizing entscheidend ist
Das Grundprinzip
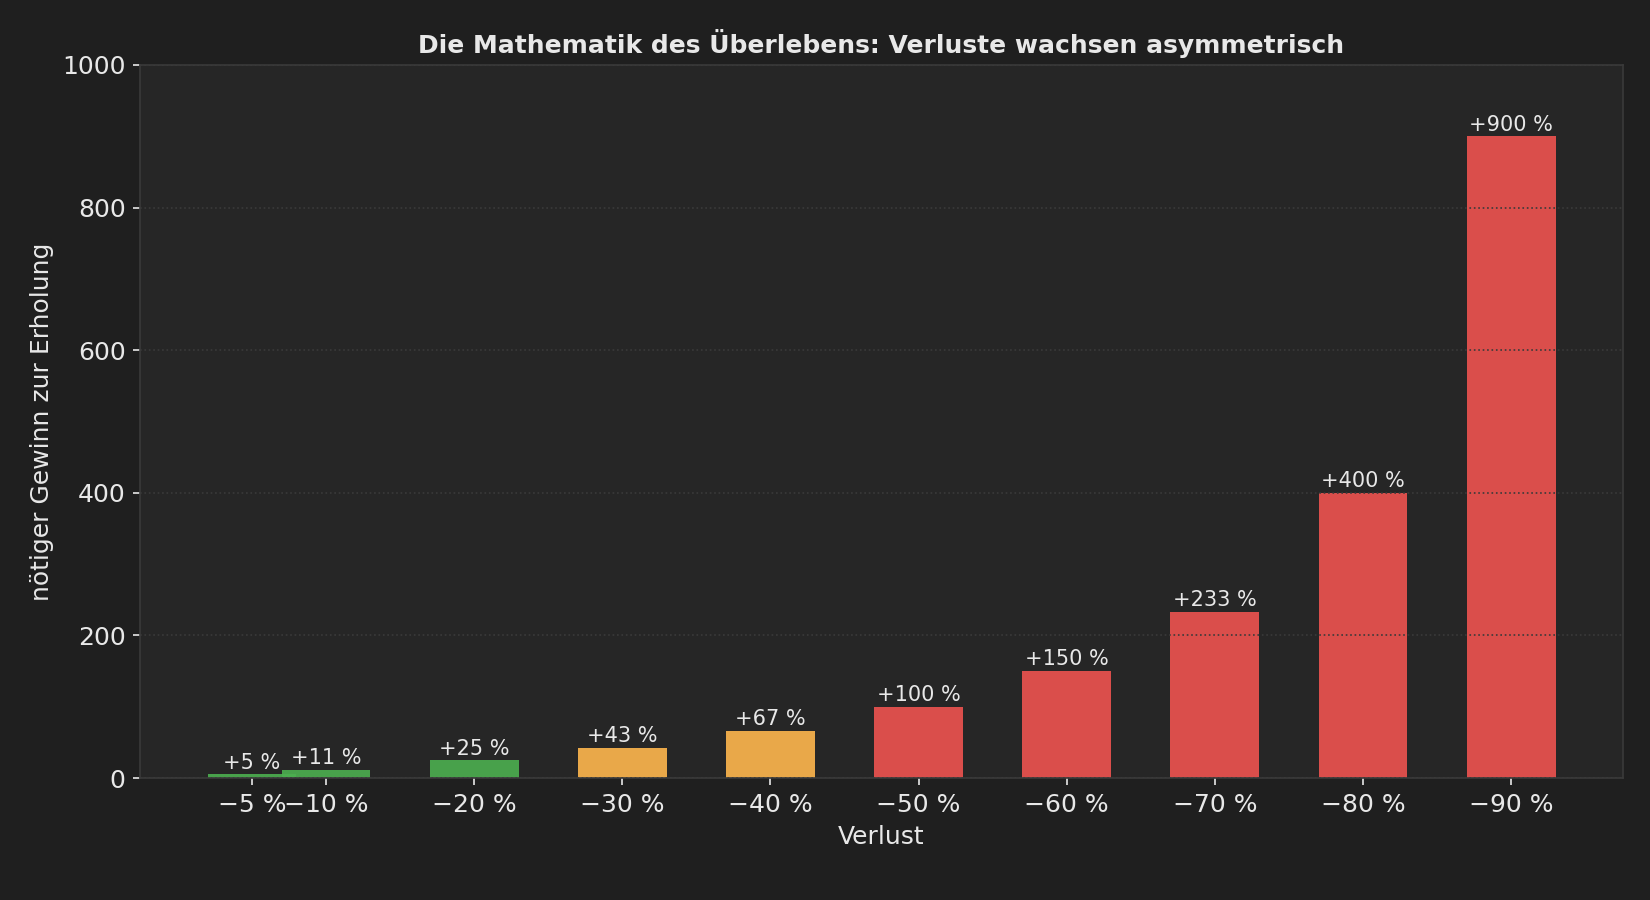
Beispiel: Gleicher Trader, unterschiedliche Position Sizing
Trader A: Riskiert 10% pro Trade
Trader B: Riskiert 2% pro Trade

Nach 5 Verlierern in Folge:

Trader A:
100.000 → 90.000 → 81.000 → 72.900 → 65.610 → 59.049
= -40,95% Drawdown

Trader B:
100.000 → 98.000 → 96.040 → 94.119 → 92.237 → 90.392
= -9,6% Drawdown

Um sich zu erholen, braucht:
Trader A: +69% Gewinn
Trader B: +10,6% Gewinn

→ Trader B überlebt, Trader A ist am Rande des Ruins
Die wichtigsten Position-Sizing-Methoden
1. Fixed Percent Risk (empfohlen)
FORMEL:

                    Portfoliorisiko (in €)
Positionsgröße = ──────────────────────────
                    Risiko pro Aktie (in €)

Wobei:
Portfoliorisiko = Portfolio × Risikoprozent
Risiko pro Aktie = Entry - Stop-Loss

BEISPIEL:
─────────────────────────────────────────────────
Portfolio:       100.000 €
Risiko pro Trade: 1%
Portfoliorisiko: 1.000 €

Aktie XYZ:
Entry:           50,00 €
Stop-Loss:       47,00 €
Risiko/Aktie:    3,00 €

Positionsgröße = 1.000 € / 3,00 € = 333 Aktien
Investition = 333 × 50 € = 16.650 €
2. ATR-basiertes Position Sizing
FORMEL (nach Van Tharp):

                    Portfoliorisiko
Positionsgröße = ──────────────────────
                    N × ATR × Point Value

Wobei N = ATR-Multiplikator (typisch 2-3)

BEISPIEL:
─────────────────────────────────────────────────
Portfolio:       100.000 €
Risiko pro Trade: 1% = 1.000 €
ATR(14):         2,50 €
N:               2

Stop-Abstand = 2 × 2,50 € = 5,00 €
Positionsgröße = 1.000 € / 5,00 € = 200 Aktien
3. Kelly Criterion
Der Risikoanteil des Kapitals, der das Wachstum langfristig maximiert:

         (W × R) - L
Kelly = ─────────────
             R

(Zähler zuerst vollständig berechnen, dann durch R teilen)

W = Gewinnwahrscheinlichkeit
L = Verlustwahrscheinlichkeit (1 - W)
R = Verhältnis Ø Gewinn / Ø Verlust

BEISPIEL:
─────────────────────────────────────────────────
Gewinnrate:     55% (W = 0,55)
Verlustrate:    45% (L = 0,45)
Ø Gewinn:       2.000 €
Ø Verlust:      1.000 €
R:              2,0

Kelly = ((0,55 × 2) - 0,45) / 2 = (1,10 - 0,45) / 2 = 0,325

→ Kelly-Risikoanteil: 32,5% des Kapitals pro Trade riskieren
  (Risikoanteil = Betrag zwischen Entry und Stop, NICHT die
  Positionsgröße bzw. der investierte Betrag)

ABER: Kelly ist viel zu aggressiv und setzt voraus, dass W und R
exakt bekannt und stabil sind – was in der Praxis nie der Fall ist.
Half-Kelly (16,25%) und selbst Quarter-Kelly (8,1%) liegen weit
über dem, was Einsteiger tragen können. Kelly dient daher nur als
theoretische Obergrenze. Kursstandard bleibt: 1% Risiko pro Trade.
Risiko-Parameter festlegen
Empfohlene Risikogrenzen
| Parameter | Konservativ | Moderat | Aggressiv |
|---|---|---|---|
| Risiko pro Trade | 0,5% | 1% (Kursstandard), max. 2% | 3-5% (nicht empfohlen) |
| Max. offenes Risiko | 5% | 10% | 15% |
| Max. Risiko pro Sektor | 3% | 5% | 8% |
| Max. korreliertes Risiko | 4% | 8% | 12% |
| Max. Drawdown-Limit | 10% | 20% | 30% |
Risiko-Kaskade
RISIKO-HIERARCHIE:

Portfolio-Ebene:
├── Max. Gesamt-Risiko: 10%
│
├── Sektor-Ebene:
│   ├── Tech: Max. 4%
│   ├── Finanzen: Max. 3%
│   └── Energie: Max. 3%
│
└── Einzel-Trade-Ebene:
    ├── Trade 1: 1%
    ├── Trade 2: 1%
    ├── Trade 3: 1%
    └── ...

Regel: Einzelrisiko < Sektorrisiko < Gesamtrisiko
Position Sizing je nach Überzeugung
Gestaffelte Positionsgrößen
| Setup-Qualität | Beschreibung | Positionsgröße | Risiko |
|---|---|---|---|
| A+ Setup | Perfektes Setup, mehrfache Bestätigung | Volle Position | 2% |
| A Setup | Sehr gut, klare Signale | 75% Position | 1,5% |
| B Setup | Gut, aber nicht ideal | 50% Position | 1% |
| C Setup | Akzeptabel, aber Bedenken | 25% Position | 0,5% |
| Kein Setup | Keine klaren Signale | Keine Position | 0% |
Setup-Qualitätsbewertung
SETUP-CHECKLISTE für A+ Rating:

□ Trend-Richtung stimmt mit Trade überein
□ RS-Rating der Aktie ≥ 80 (Long) oder ≤ 30 (Short)
□ Sektor ist in führender Position (RRG)
□ Volumen bestätigt (über Durchschnitt)
□ Klar definierter Einstieg (Breakout, Pullback, etc.)
□ Enger, logischer Stop möglich
□ Gutes CRV, mind. 2:1 (Gewinn:Risiko)
□ Keine negativen Events in Kürze (Earnings, etc.)
□ Saisonalität unterstützend
□ Marktbreite bestätigt Richtung

9-10 ✓: A+ (volle Position)
7-8 ✓:  A  (75%)
5-6 ✓:  B  (50%)
3-4 ✓:  C  (25%)
<3 ✓:   Kein Trade
Pyramiding: Positionen aufbauen
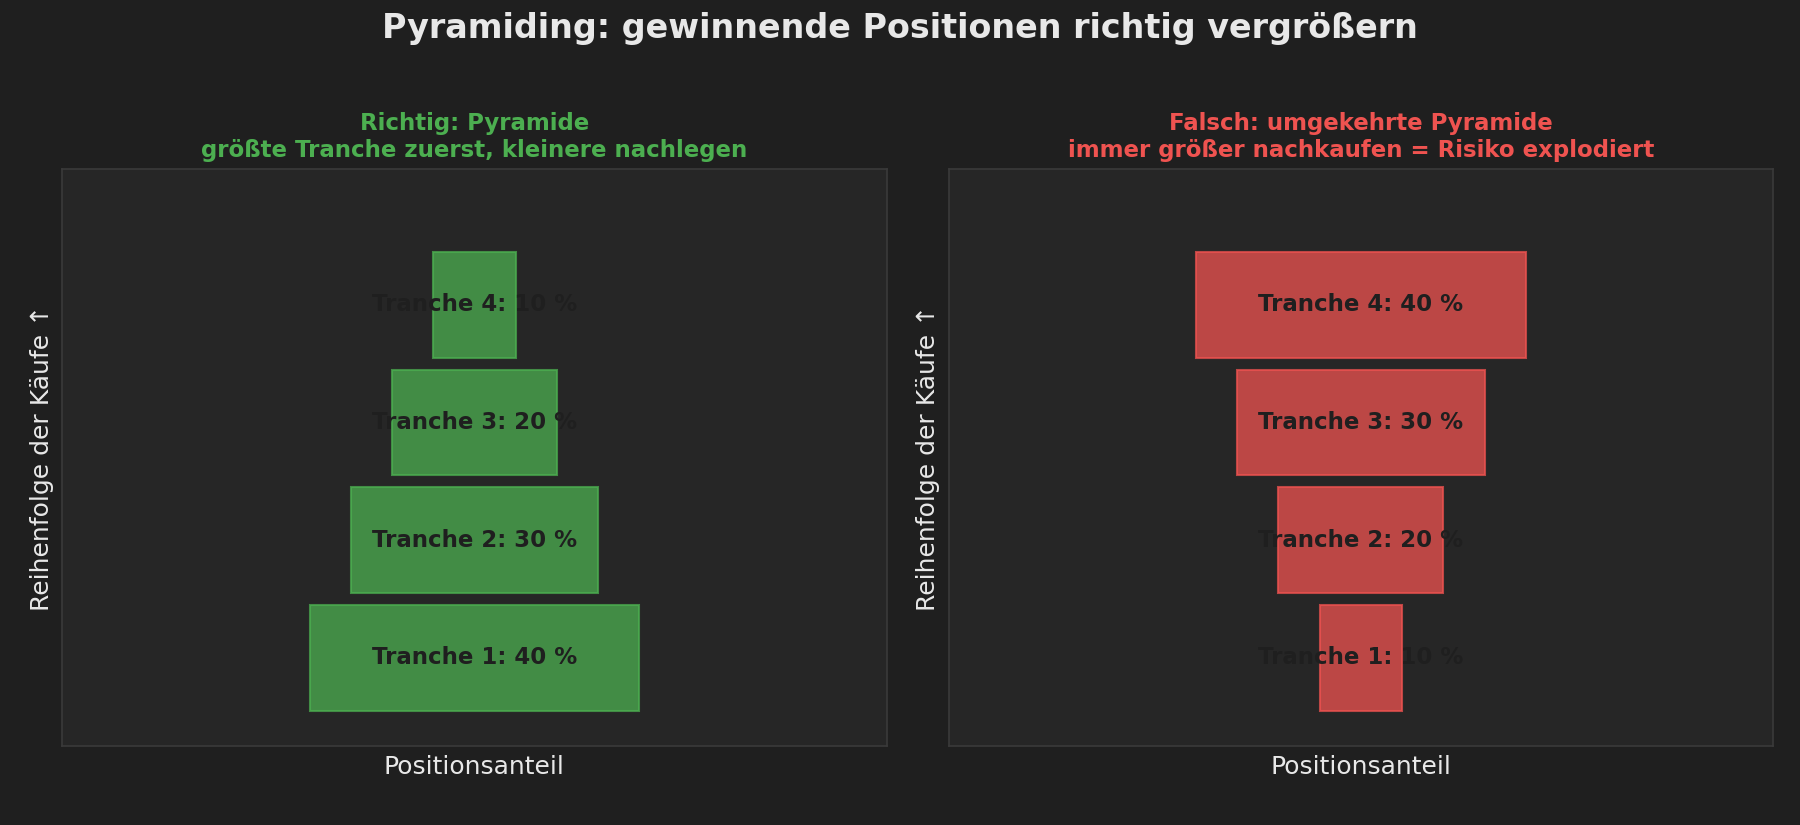
Das Konzept
Pyramiding-Regeln
- Nur in Gewinnrichtung: Niemals in Verlust hinein aufstocken
- Abnehmende Größen: Jede Tranche kleiner als die vorherige
- Stops nachziehen: Mit jeder neuen Position Stop anpassen
- Max. 3-4 Tranchen: Nicht endlos aufstocken
- Gesamtrisiko beachten: Alle Tranchen zusammen nicht über Limit
Position Sizing bei Drawdowns
Dynamische Anpassung
DRAWDOWN-BASIERTE REDUKTION:

Drawdown                 Positions-Anpassung
────────────────────────────────────────────
bis 5%                   100% (normale Größe)
über 5% bis 10%           75%
über 10% bis 15%          50%
über 15% bis 20%          25%
über 20%                 Trading pausieren, analysieren

Beispiel:
─────────────────────────────────────────────────
Portfolio:         100.000 €
Aktueller Stand:   92.000 € (-8% Drawdown → Stufe "über 5% bis 10%")
Normales Risiko:   1% von 92.000 € = 920 €

Angepasst (75%):   0,75% von 92.000 € = 690 €
(statt 920 €)
Die „R“-Methode
R = Das definierte Risiko eines Trades

Beispiel: R = 1.000 € (1% von 100.000 €)

Trade-Ergebnisse in R:
- Verlust mit vollem Stop: -1R = -1.000 €
- Kleiner Verlust: -0,5R = -500 €
- Breakeven: 0R = 0 €
- Gewinn: +2R = +2.000 €
- Großer Gewinn: +5R = +5.000 €

Tracking in R:

Woche 1: -1R, +2R, -1R, +3R, -0,5R = +2,5R (+2.500 €)
Woche 2: -1R, -1R, +4R, -1R, +1R = +2R (+2.000 €)

→ Ergebnisse unabhängig von der Positionsgröße vergleichbar
→ Weg zur konsistenten Performance-Messung
Praktisches Position-Sizing-Template
═══════════════════════════════════════════════════════════════
               POSITION SIZING WORKSHEET
═══════════════════════════════════════════════════════════════

KONTODATEN:
Portfolio-Wert:          €________________
Aktueller Drawdown:      ____%
Risiko-Anpassungsfaktor: ____%  (100% bei <5% DD)

RISIKO-PARAMETER:
Basis-Risiko pro Trade:  ____%
Angepasstes Risiko:      ____% × ____% = ____%
Portfoliorisiko in €:    €________________

TRADE-DETAILS:
Aktie:                   ________________
Entry-Preis:             €________________
Stop-Loss:               €________________
Risiko pro Aktie:        €________________

BERECHNUNG:
                    €__________ (Portfoliorisiko)
Positionsgröße = ────────────────────────────────── = ______ Aktien
                    €__________ (Risiko pro Aktie)

Position in €:           ______ Aktien × €______ = €__________
Position in % Portfolio: ____%

SETUP-QUALITÄT:          A+ / A / B / C
Positions-Multiplikator: 100% / 75% / 50% / 25%

FINALE POSITIONSGRÖSSE:  ______ Aktien
FINALES RISIKO:          €__________  (_____ R)

═══════════════════════════════════════════════════════════════
Praktische Übungen
Übung 1: Position Sizing berechnen
Berechnen Sie die Positionsgröße für:
- Portfolio: 50.000 €
- Risiko pro Trade: 1,5%
- Aktie XYZ: Entry 75€, Stop 70€
Übung 2: Drawdown-Szenario
Ihr Portfolio hat 15% verloren (von 100.000€ auf 85.000€). Wie groß ist Ihre neue Position bei einem Setup mit:
- Entry: 120€
- Stop: 112€
- Normale Risiko-Regel: 2%
Beachten Sie die Drawdown-Anpassung!
Übung 3: R-Tracking
Dokumentieren Sie Ihre nächsten 10 Trades in R-Einheiten. Berechnen Sie am Ende:
- Gesamt-R-Gewinn/Verlust
- Durchschnittlicher Gewinn in R
- Durchschnittlicher Verlust in R
Kernaussagen
- Verluste wachsen asymmetrisch: -50% braucht +100% zur Erholung
- 1% Risiko pro Trade: Der Kursstandard – maximal 2% bei sehr guten Setups
- Fixed Percent Risk: Die robusteste Methode für konsistentes Sizing
- ATR-basiert: Berücksichtigt die Volatilität der Aktie
- Setup-Qualität anpassen: Beste Setups = größte Positionen
- Pyramiding nur in Gewinnrichtung: Niemals in Verlierer aufstocken
- Bei Drawdowns reduzieren: Dynamische Anpassung schützt das Kapital
- R-Tracking: Ermöglicht objektive Performance-Messung
💡 Musterlösungen
Lösung Übung 1: Position Sizing berechnen
| Parameter | Berechnung |
|---|---|
| Portfolio | 50.000 € |
| Max. Risiko (1,5%) | 50.000 × 0,015 = 750 € |
| Risiko pro Aktie | 75 € − 70 € = 5 € |
| Positionsgröße | 750 € ÷ 5 € = 150 Aktien |
| Investitionssumme | 150 × 75 € = 11.250 € |
Fazit: Sie kaufen 150 Aktien für 11.250 €. Dies entspricht 22,5% des Portfolios.
Lösung Übung 2: Drawdown-Szenario
Schritt 1: Risiko nach Drawdown anpassen
- Portfolio nach Drawdown: 85.000 €
- Drawdown: −15% → Stufe „über 10% bis 15%“ der Tabelle → 50% der normalen Größe → Risiko von 2% auf 1% halbieren
- Neues max. Risiko: 85.000 × 0,01 = 850 €
Schritt 2: Positionsgröße berechnen
- Risiko pro Aktie: 120 € − 112 € = 8 €
- Positionsgröße: 850 € ÷ 8 € = 106 Aktien
- Investitionssumme: 106 × 120 € = 12.720 €
Ohne Drawdown-Anpassung wäre die Position:
- Risiko 2% von 85.000 € = 1.700 €
- Position: 1.700 ÷ 8 = 212 Aktien (25.440 €)
Die Drawdown-Anpassung halbiert die Position und schützt vor weiterem Kapitalverlust!
Lösung Übung 3: R-Tracking Beispiel
| Trade | Ergebnis | R-Wert |
|---|---|---|
| 1 | +2,5% | +2,5R |
| 2 | −1% | −1R |
| 3 | +3,2% | +3,2R |
| 4 | −1% | −1R |
| 5 | +1,8% | +1,8R |
| 6 | −1% | −1R |
| 7 | +4,1% | +4,1R |
| 8 | −1% | −1R |
| 9 | +2,0% | +2,0R |
| 10 | −1% | −1R |
| Summe | +8,6R |
Auswertung:
- Gewinnrate: 5/10 = 50%
- Ø Gewinn: (2,5+3,2+1,8+4,1+2,0) ÷ 5 = 2,72R
- Ø Verlust: −1R (konstant dank Stop-Disziplin)
- Expectancy: 0,5 × 2,72 − 0,5 × 1 = +0,86R pro Trade
Risikohinweis: Diese Lektion dient ausschließlich der Bildung und stellt keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung dar. Der Handel mit Aktien, ETFs, Derivaten und Kryptowährungen ist mit erheblichen Risiken bis hin zum Totalverlust verbunden. Beispiele und Musterlösungen sind vereinfacht und rückblickend ausgewählt; vergangene Kursverläufe sind keine Garantie für zukünftige Entwicklungen. Treffen Sie Anlageentscheidungen nur auf Basis eigener Prüfung.